O imposto foi declarado.
Alguém conferiu o valor?
O SisGeoFis avalia todo o acervo rural de um município a partir de dado público georreferenciado e aponta onde a venda foi declarada abaixo da referência. A memória de cálculo fica aberta, e a trilha de auditoria instrui o processo administrativo que a lei exige para rever o valor declarado.
Para prefeituras que arrecadam ITBI rural e para quem produz laudo.
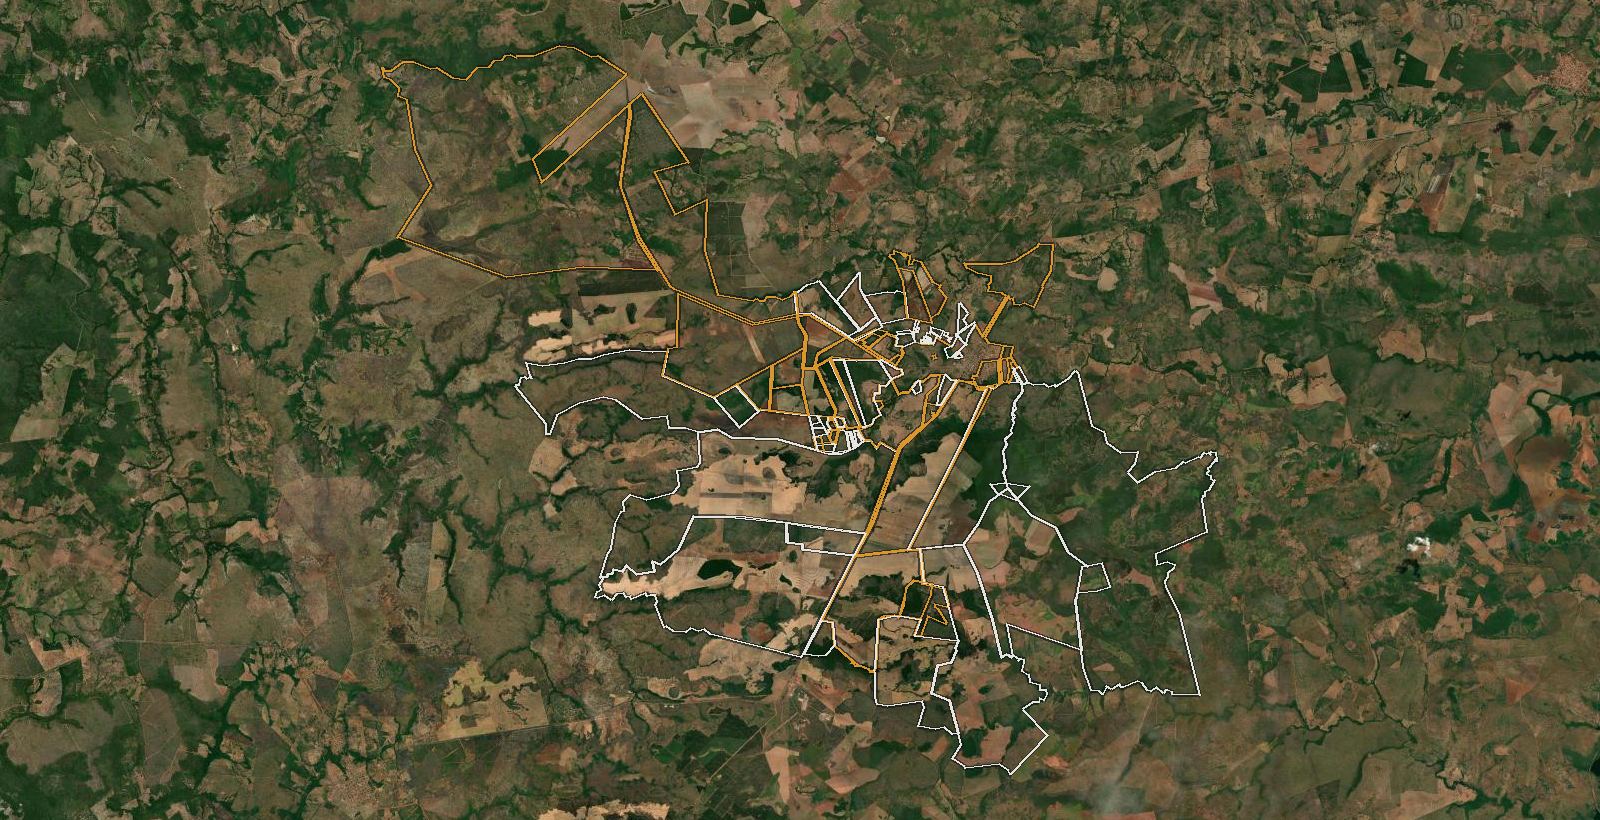
O que há num município de porte médio
Darcinópolis foi ingerido inteiro a partir do Cadastro Ambiental Rural. Nenhum número abaixo é projeção, amostra ou exemplo. Todos saem do acervo que está na imagem.
- Propriedades no acervo
- 741
- Área declarada acima do território
- 49,1%
- Avaliadas pelo motor
- 664
- Valor de referência do acervo
- R$ 1,11 bi
Carregadas do CAR em 3,5 segundos, com geometria e área.
As áreas somam 233.111 ha sobre um território real de 156.088 ha. A diferença é cadastro sobreposto, o que está em ocre na imagem.
Em série, sem digitação. As 77 restantes não constam do índice de satélite (ver Limites).
Terra nua, já descontada a sobreposição. A soma ingênua daria R$ 1,45 bi e contaria a mesma terra mais de uma vez.
Do código do CAR ao laudo
-
Cruzamos as fontes públicas
Geometria oficial do imóvel no CAR, uso e cobertura do solo por satélite, parcelas certificadas no SIGEF e a planta de valores da Receita Federal. Sem digitação.
-
Apuramos o valor de referência
Cada classe de uso do solo multiplicada pelo valor por hectare vigente. O cálculo aparece linha a linha na tela, em vez de uma caixa-preta que cospe um número.
-
Comparamos com o que foi declarado
Abaixo da referência vira alerta ordenado por potencial de arrecadação, e cada verificação entra numa trilha de auditoria. O que sai daqui é o indício técnico individualizado que instaura o processo do art. 148 do CTN, com contraditório.
Deliberadamente conservador
A referência é de terra nua: não inclui silos, estruturas nem culturas permanentes, que só elevariam o valor. Por isso um valor declarado abaixo dela é indício forte, e não uma acusação frágil que o contribuinte derruba no contraditório.
Numa venda real usada para calibrar o motor, a nossa referência ficou em 55,6% do preço efetivamente praticado. Subestimar de propósito é o que torna o alerta defensável.
O que o sistema não faz
- Não avalia benfeitoria. Silo, curral, irrigação e cultura permanente ficam de fora. O valor é da terra.
- Não alcança todo o acervo. Em Darcinópolis, 77 das 741 propriedades não constam do índice de satélite que usamos: 10% das propriedades e 18% da área, porque as ausentes são maiores que a média. Cobertura se informa em hectare, não só em contagem.
- Não chama sobreposição de fraude. Fração ideal, condomínio e retificação produzem cadastro sobreposto legítimo. O sistema classifica cada caso; só polígono idêntico sustenta a palavra "duplicado".
- Não é a base de cálculo, e não substitui o processo. O valor declarado pelo contribuinte goza de presunção legal, e só o processo administrativo do art. 148 do CTN pode afastá-la (STJ, Tema 1113). O que entregamos é o indício técnico individualizado que instaura esse processo. Quem decide é a administração, com contraditório.
Ver com o seu município
A demonstração roda sobre o acervo real do seu município, não sobre dados de exemplo.